Bremseputeindustrien gjennomgår akselerert transformasjon: innenlandske spillere stiger til prominens
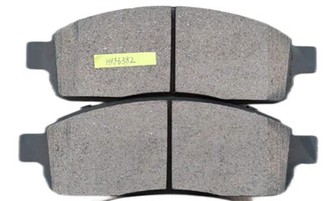
På bakgrunn av dyptgripende endringer i bilindustrien og omforming av global markedsdynamikk, opplever bremseputeindustrien en enestående utviklingsbølge. Som en kjernekomponent i kjøretøyets sikkerhetsbremsing, har teknologiske nyvinninger og markedstrender i bremseklosser fått betydelig oppmerksomhet.
Regional divergens i det globale markedet
Global Brake Pad -markedet viser påfallende regionale forskjeller. Europa, støttet av sin modne bilindustri, eier omtrent 30% av den globale markedsandelen. Metningen av tradisjonelle drivstoffkjøretøymarkeder og relativt langsom 新能源 (NEV) transformasjon har imidlertid ført til en gradvis retardasjon i vekst. I skarp kontrast har Asia - stillehavsregionen dukket opp som en robust vekstmotor. Kinas markedsstørrelse oversteg 40 milliarder RMB i 2024, med en vekstrate langt overgående det globale gjennomsnittet. Thailand, som produserer 1,84 millioner kjøretøy årlig (2023 data), har blitt et viktig eksportdestinasjon for kinesiske bremseklosser, med eksport som nådde 296 000 tonn i 2023. I Nord -Amerika har forsyningskjeden omstilling og tollpress komplisert markedsdynamikk. Amerikanske tollsatser på kinesiske bremseklosser har fått mange bedrifter til å akselerere kapasitetsutplassering i Sørøst -Asia for å dempe kostnadsutfordringene.
Teknologiske skift drevet av NEV -er
Den raske utviklingen av nye energikjøretøyer endrer dyptgående den tekniske banen til bremsedeltindustrien. I følge Juyi Consulting Reports nådde metallet - gratis NAO Brake Pad -markedet 2,907 milliarder dollar i 2023, anslått å utvide seg til en årlig vekstrate på 2,24%, med sine Eco - vennlige og lave - støykarakteristikker som samsvarer med EV -krav. Keramiske bremseklosser har dukket opp som et fremtredende segment, med en global markedsstørrelse på 3,14 milliarder dollar i 2024, forventet å vokse til 3,68 milliarder dollar innen 2031 på en 3,3% CAGR. NEV -produsenter som Tesla er veldig avhengige av tilpassede keramiske komponenter, og kjører keramiske bremseklosser for å utgjøre over 20% av salget i høye - ytelsessegmenter. Teknologisk oppgradering er imidlertid ikke uten hindringer. Mens regenerativ bremsing i EV -er reduserer tradisjonell bruk av bremsekloss, vedvarer etterspørselshull i ekstreme scenarier som høy - hastighetsbremsing. Internasjonale merker som Bosch og Brembo dominerer superbilmarkedet med karbon - keramisk bremseteknologi, mens det kinesiske firmaet Tianyishangjia har brutt gjennom i høy - hastighets jernbanebrakeputer, og henter innenlandske lokaliseringshastigheter til 22,47% og senker gjennomsnittet til 2,167 RM. Knorr - Bremse's Long {- Term teknisk monopol.
Konkurransedyktig landskap: En fortelling om to nivåer
High - sluttmarkedet har lenge blitt dominert av internasjonale merkevarer. Selskaper som Bosch og ZF (TRW) kontrollerer over 60% av de globale OEM -anskaffelsesandelen gjennom avanserte tekniske patenter og globale salgsnettverk, og etablerer formidable konkurransebarrierer. Kinesiske bremseputeprodusenter skar imidlertid ut en nisje med en "kostnad - ytelse + lokalisering" -strategi: Ledende firmaer dominerer ikke bare 80% av det innenlandske ettermarkedet, men akselererer også gjennomtrengning i OEM -markedet, med eksportvolum som øker 15% i 2023, drevet av ny vekst i regninger som som som som som Australa. Denne polarisasjonen er tydelig: Internasjonale merkevarer fokuserer på material FoU og merkeverdi (f.eks oppsett.
Utfordringer og muligheter fremover
Bransjen står overfor betydelige utfordringer, først og fremst strengere miljøforskrifter og forsyningskjeden ustabilitet. EU og Kinas press for asbest - gratis forskrifter krymper asbestbremsemarkedsandelen, og tvinger et raskt skifte til keramisk og lav - metallformuleringer. USAs tollpolitikk har ytterligere intensivert kostnadspress, med kinesiske eksportører som står overfor 8–12% kostnadsøkning i 2023. Likevel utfordrer sameksister med muligheter: fremvoksende markeder i Sørøst -Asia og Afrika, til tross for lav kjøretøyets penetrering, gir et stort potensial i ettermarkedet. Markedskonsolidering er uunngåelig - China Automobile Dealers Association spår at 20% av foretakene vil avslutte innen 2025, mens premium luksusdeler opprettholder gevinstmarginene over 35%. Bærekraft har også blitt kritisk: Vann - Baserte malingsprosesser reduserer VOC -utslipp med 20%, og pensjonerte batteriets gjenvinningsteknologier oppnår nikkel/koboltgjenvinningshastigheter som overstiger 98%.
Shandong Huaruifeng Machinery: En fremtredende utfordrer
Midt i dette landskapet med muligheter og utfordringer har Shandong Huaruifeng Machinery Co., Ltd. dukket opp som en ledende spiller. Selskapet ble opprettet i 2011 og tilknyttet Qingdao Huarui Group, og okkuperer et anlegg på 200 000 m² med en innledende investering på 160 millioner RMB, som spesialiserer seg på FoU og produksjon av bremseklosser for passasjer- og kommersielle kjøretøy, sammen med en blomstrende vindkraftputevirksomhet. Utstyrt med 5 avanserte produksjonslinjer, en årlig kapasitet på 6 millioner sett og over 1200 produktmodeller, bruker den 100% en - stykkeform for å sikre produktstabilitet og konsistens. Med en arbeidsstyrke på over 600 (inkludert 65 tekniske eksperter og 35% college - utdannet stab), har selskapet robuste FoU -muligheter. Dets asbest - gratis, kobber - gratis formuleringer - inkludert eksklusive oppskrifter for sportsbiler og ambulanser - levere stabil friksjon på tvers av temperaturer (spesielt høy varme), eksepsjonell fade -motstand, høy -}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}}. støy - gratis drift, lang levetid og støv - gratis egenskaper som holder bremseskiver og hjul ulastelig. Soandong Huaruifeng har gitt høy - Kvalitet, pålitelige bremsekloster, og har etablert et sterkt rykte og merkevarebilde i det konkurrerende bremsemarkedet.